作者:财精牛哥 来源:起点财经
先说一个好消息:隐性债务的歼灭战,快打完了。
截至2026年8月18日,三年合计6万亿元的置换债已发行5.79万亿,进度97%。广东、北京、上海、新疆4个省市,加上38个地级市、246个区县,已经官宣隐债清零。
全国超过82%的融资平台退出了名单,1130家城投摘掉了“平台”的帽子。
但请先别鼓掌。
因为隐债只是冰山露出水面的那一角。水面之下,城投全口径有息债务约70万亿元,其中能靠中央置换债化解的隐债只有十几万亿,剩下的主体部分,是没有财政兜底的经营性债务。
华泰固收估算,光是目前尚未处置的经营性债务,就还有3万亿至5万亿元。
一句话:上半场拆的是明雷,下半场要拆的才是暗雷。
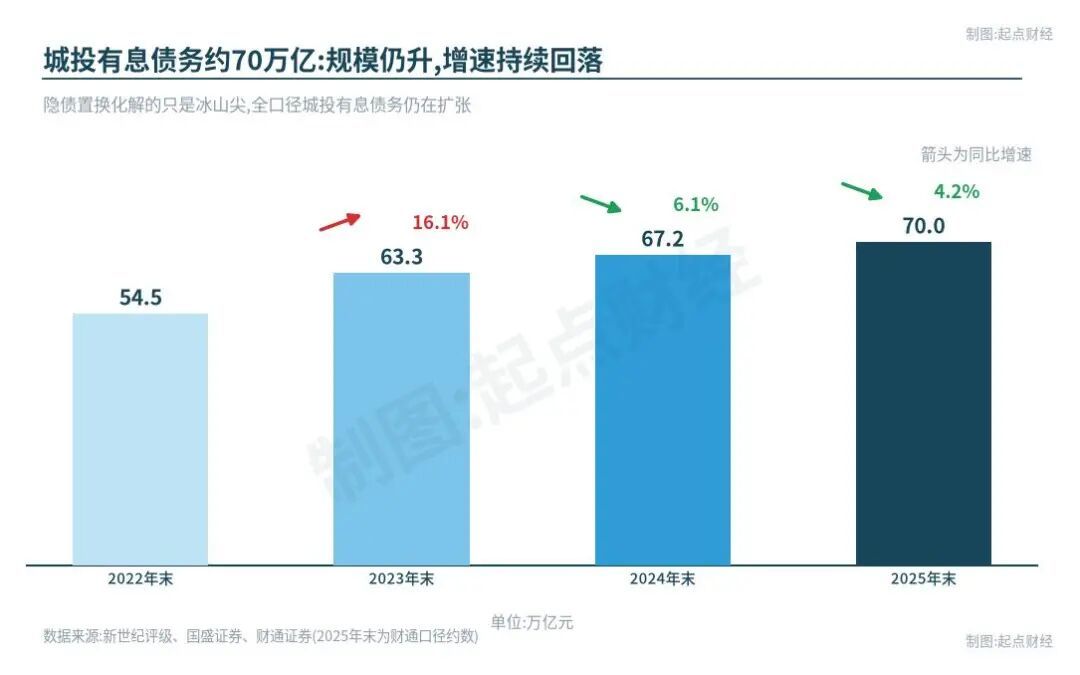
图2-城投有息债务规模
这颗暗雷长什么样?
城投的债务像四层蛋糕。
最上面是隐性债务,进财政部台账,有置换债接着。
第二层是经营性金融债务,贷款、债券、非标,按“150号文”,退平台时要么清零,要么得让占三分之二以上的债权人点头同意。
第三层是定融、明股实债这类“双非”债务,存量可以重组,新增一律禁止。
最底下是拖欠企业的工程款、货款,由清欠专班盯着。
更要命的是结构变化:
截至2025年末,城投70万亿债务里,银行贷款占了约70%,债券被压到23%。债务正悄悄从债券市场搬进属地银行的资产负债表,而且越弱的地区搬得越多。这意味着一旦出事,震中就是地方银行。
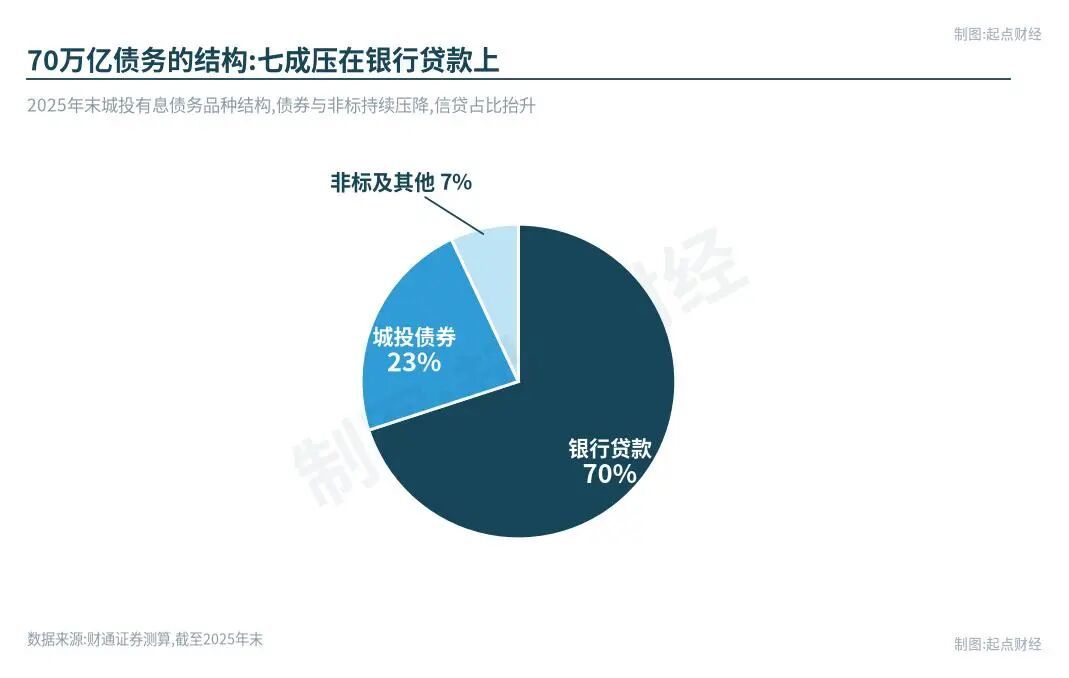
图3-债务品种结构
化债最怕什么?假清零
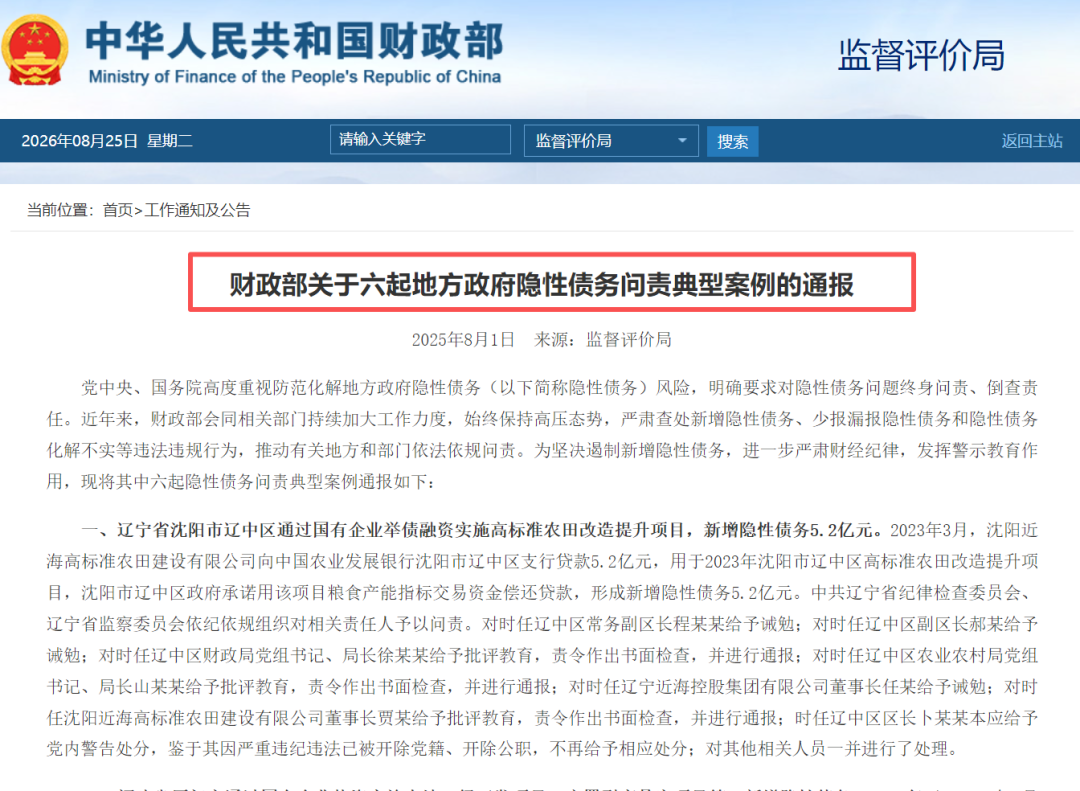
财政部官方通报《财政部关于六起地方政府隐性债务问责典型案例的通报》原文链接:https://jdjc.mof.gov.cn/jianchagonggao/202508/t20250801_3969211.htm
2025年8月,财政部点名通报了6起案例:
厦门国企垫资搞土地开发,新增隐债683.96亿;成都13个区县让国企垫资搞城市更新、代缴轨道资金,新增614.08亿,约47人被问责。武汉东湖、沈阳辽中、重庆武隆、德州陵城,一个都没跑掉。
共同剧本是“假退平台、明退实存”,结果债务被打回表内,责任人终身追责。
正面样本也有。
浙江乐清把停车场、污水处理厂、绿化养护这些能生钱的资产真正交给城投运营,靠停车费、水费一分一分地还债。
没有奇迹,只有现金流。
区别就一句话:假化债挪的是账本,真化债靠的是造血。
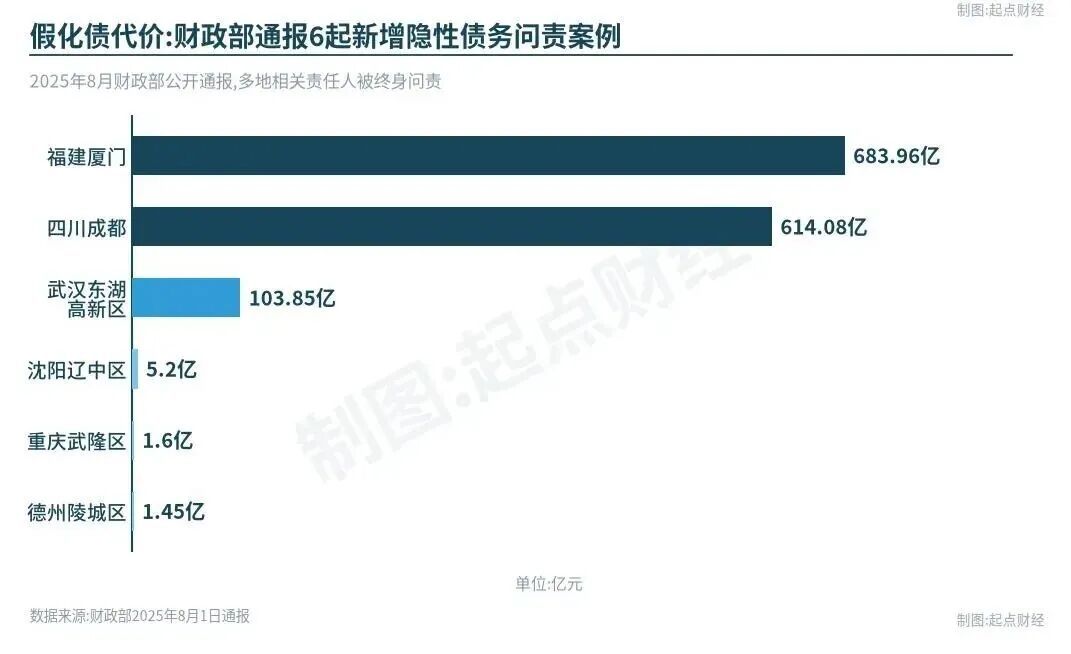
图4-隐债问责案例
那退平台之后,钱从哪来?
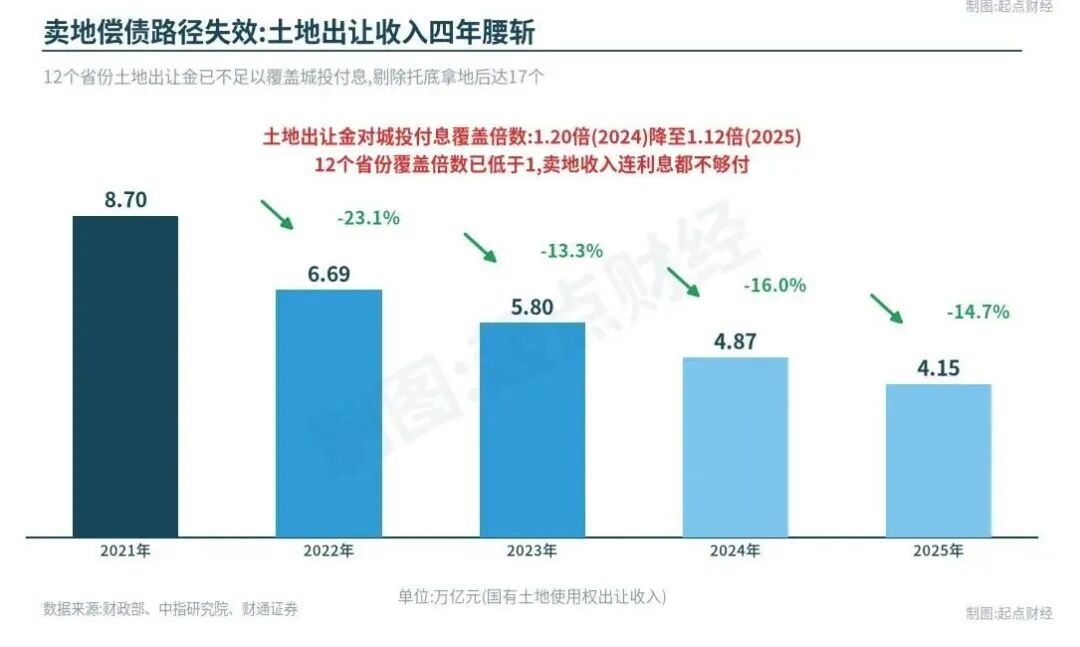
图5-土地出让收入与付息
财政兜底这条路,审计口径已经焊死。
剩下四个钱袋子:
一是经营性现金流,停车、污水、园区租金;
二是资产盘活,REITs、TOT、卖低效资产;
三是债务重组,贷款置换非标、展期降息;
四是国企整合,弱平台并入强平台,空壳直接注销。
过去还有第五个钱袋子:卖地。现在这个袋子瘪了。
2025年全国土地出让收入4.15万亿,比2021年8.7万亿的峰值直接腰斩。
更扎心的是,全国土地出让金对城投付息的覆盖倍数已降到1.12倍,广西、天津、重庆、云南等12个省份连1都不到。
剔除城投自己托底拿地的水分后,17个省份卖地的钱连利息都不够付。
尾部地区已经开始爆:
陕西西咸集团28.63亿债务逾期,评级从AAA砍到AA+。莒南城投累计票据逾期发生额4.46亿元,已被法院立案执行;贵阳经开城投因合同纠纷新增限制高消费事项。这些个案虽然体量不大,但反映的是同一个趋势:
在再融资收紧的环境下,尾部区域的资金链正在被极限挤压。
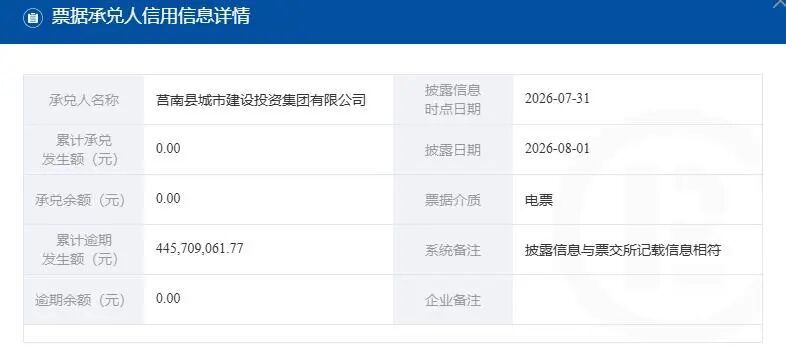
莒南县城建投票据承兑信用信息详情页面
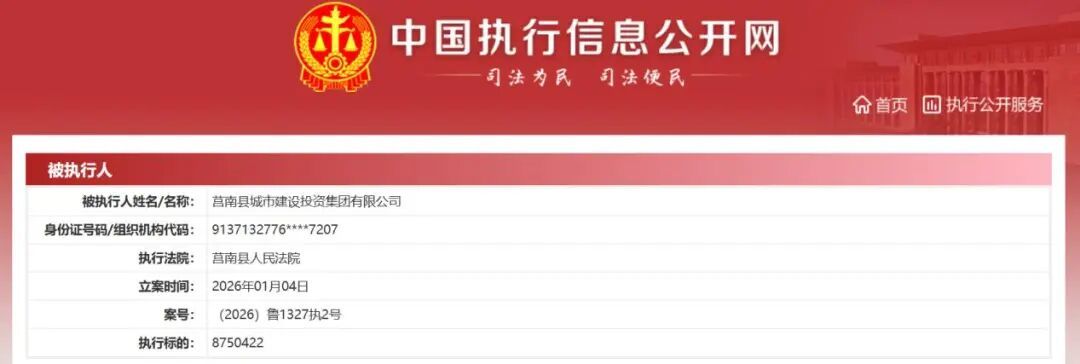
莒南城投法院执行立案信息公示页面
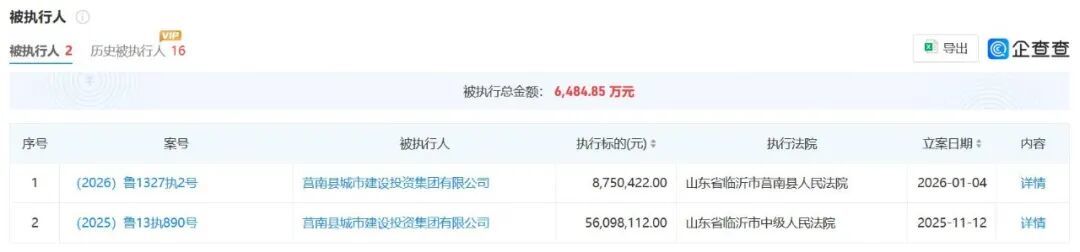
莒南城投全部被执行人记录汇总页面
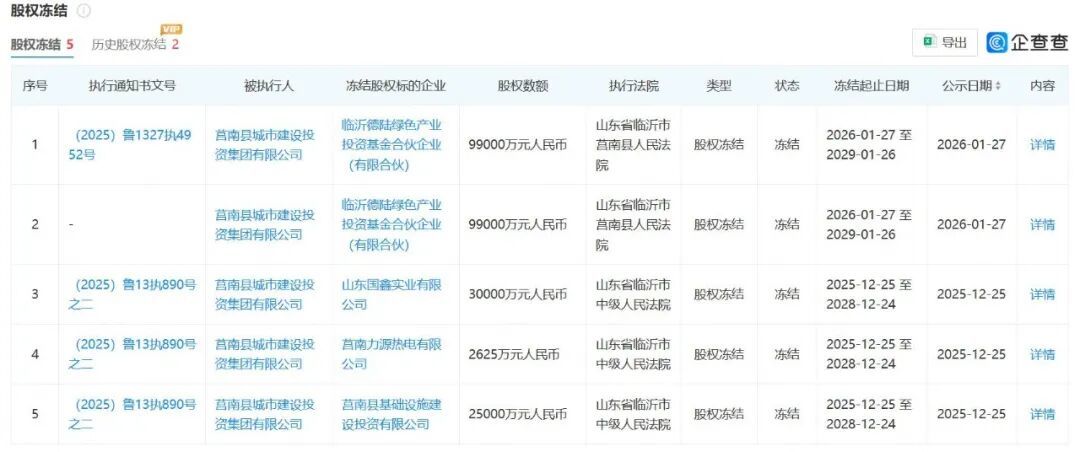
莒南县城建投股权冻结信息公示列表
监管的红线也拉起来了
八类动作被明令严打:
留财政回购的抽屉协议、监测期变相兜底、强制供应链确权转嫁高息、明股实债加政府回购、虚假退平台、新增定融、拿学校医院违规抵押、拖欠账款躲清欠。
发债端,交易所把“335”指标写进了明规则:
城建类资产和收入占比都不能超30%,财政补贴占净利润不能超50%。中金的统计显示,53家样本发行人里同时达标的只有38%。
靠更名、合并、装资产来“形式转型”,这关过不去。
留给区县的时间,只剩10个月
2027年6月末是大限。平台要想活下来,得抓紧做五件事:
把隐债、经营债、拖欠款分三本账摸清底数;
逐项测算“335”指标;
分银行、债券、非标三组债权人挨个谈重组;
把能收费的资产真正运营起来,而不是纸面划转;
退平台后一年的监测台账提前建好。
同时记住三不要:
不要赌财政兜底,不要滚续定融,不要搞形式化转型。
隐债清零,拆掉的是政府的信用背书,留下的是一道市场化考题。
上半场的化债比的是谁置换得快,
下半场比的是谁能自己造血。
融正配资提示:文章来自网络,不代表本站观点。